
.jpg) 3 hours ago
4
PROTECT YOURSELF with Orgo-Life® QUANTUM TECHNOLOGY
Orgo-Life the new way to the future Advertising by AdpathwayVous achetez un cadeau de Noël à 200 $ en ligne. Au moment de payer, on vous propose de régler la facture en quatre versements de 50 $, sans intérêt. Pourquoi payer tout de suite quand on peut étaler la dépense sur plusieurs semaines? Voici quelques conseils.
Cette façon de payer est loin d’être marginale. Selon Paiements Canada, 26 % des Canadiens ont utilisé le paiement différé en 2025.
Chez les 18 à 34 ans, c'est encore plus populaire : près de 40 % ont payé des achats de cette façon l'an dernier.
Paiement par versements : 5 points à vérifier avant de cliquer
| Le coût réel | Le taux d'intérêt est-il vraiment de 0 %? Y a-t-il des frais d'administration ou de traitement? Le taux peut-il augmenter? |
| Les échéances | Quand les versements seront-ils prélevés? Les paiements sont-ils automatiques? |
| Les retards | Y a-t-il des pénalités ou des intérêts supplémentaires? La banque peut-elle facturer des frais si un prélèvement est refusé? |
| Les retours | Faut-il continuer à payer pendant le traitement d'un remboursement? Que se passe-t-il si le commerçant offre seulement un crédit en magasin? |
| Le dossier de crédit | Le prêteur vérifie-t-il notre dossier? Les retards peuvent-ils être signalés aux agences d'évaluation du crédit et faire baisser la cote de crédit du consommateur? |
La facilité d’utilisation de cette forme de crédit préoccupe Johanne Le Blanc, conseillère budgétaire chez Option consommateurs.
Vous venez d'accepter les conditions du contrat sans même les connaître [en un simple clic].
Les contrats ne sont pas toujours simples à comprendre. Les organismes de défense des droits des consommateurs, comme Option consommateurs, peuvent d'ailleurs aider le public à y voir plus clair.
Et si on retourne un cadeau?
Un détail auquel on ne pense pas nécessairement au moment d’accepter de payer en plusieurs versements : retourner un article ne signifie pas qu'on cesse automatiquement de le payer.
Chez PayPal, par exemple, les versements doivent se poursuivre pendant le traitement d'un retour. Si le commerçant offre plutôt une carte-cadeau ou un crédit en magasin, le consommateur doit toujours rembourser son financement.
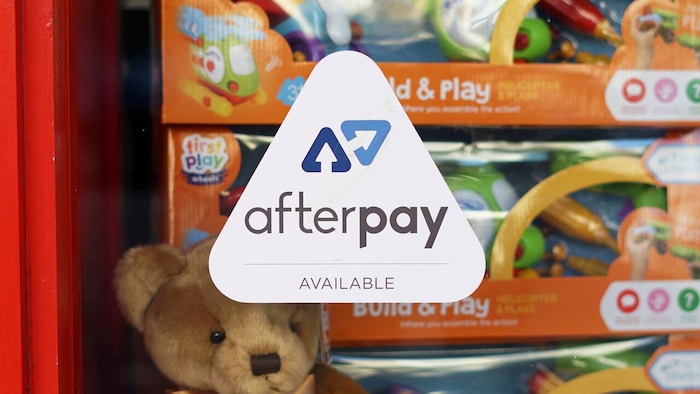
La société australienne Afterpay est l'une des entreprises qui offrent aux clients de payer leurs achats en plusieurs versements au Canada. (Photo d'archives)
Photo : Reuters / Stephen Coates
Chez Afterpay, les versements continuent aussi jusqu'à ce que le commerçant traite le remboursement, même si certaines échéances peuvent être reportées.
Mieux vaut connaître les politiques du commerçant et du prêteur. Surtout si vous avez une Rachel de Friends dans votre entourage, qui retourne tous ses cadeaux!
Le piège des petits montants
Les paiements par versement peuvent aussi influencer nos habitudes d'achat.
C'est comme si on perdait de vue le prix total de l'achat, note Mme Le Blanc d'Option consommateurs.
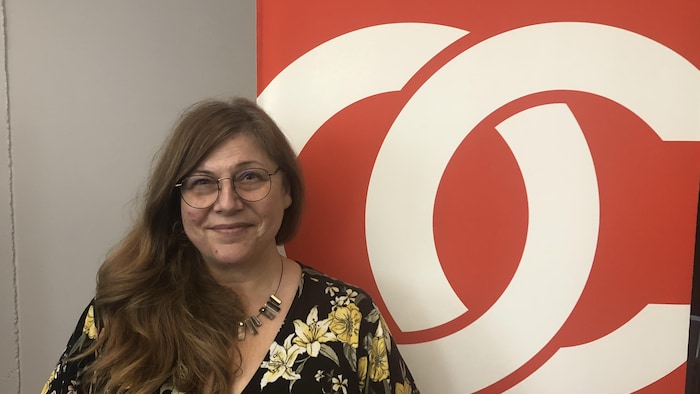
Johanne Le Blanc, consultante budgétaire chez Option consommateurs, invite le public à toujours lire le contrat avant d'accepter de payer en plusieurs versements.
Photo : Radio-Canada / Vincent Rességuier
Plutôt que de voir un article à 100 $, on voit quatre paiements de 25 $. Ça paraît tout de suite plus abordable. Pourquoi ne pas ajouter un deuxième et un troisième article au panier?
C'est l'addition des petits gestes qui va faire la différence à la fin du mois, voire à la fin de l'année, qui va faire qu'on arrive ou on n'arrive pas, prévient Johanne Le Blanc.
Prenons maintenant l’exemple de quatre cadeaux de 100 $, tous payés en quatre versements. On ne débourse que 100 $ immédiatement, mais les 300 $ restants devront bien être payés dans les semaines suivantes.
Et si on a recours à plusieurs plateformes, avec des dates de prélèvement différentes, c’est difficile de suivre tous ces engagements. Allez-vous vraiment créer un fichier Excel pour vous souvenir de toutes vos dates de paiement?
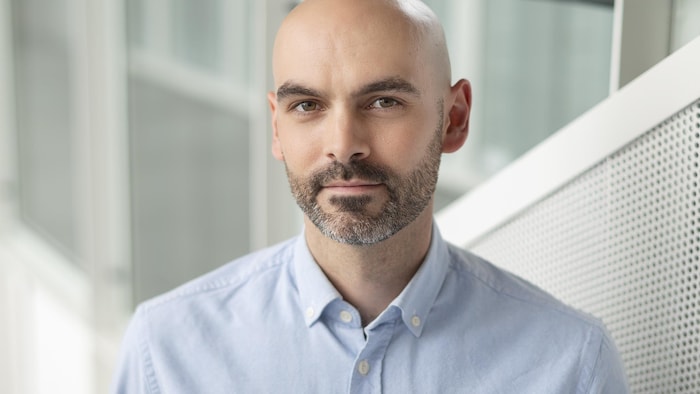
Le professeur de finance Philippe d'Astous à HEC Montréal estime que plus le consommateur multiplie ses engagements financiers, plus il risque de faire défaut.
Photo : HEC Montréal
Philippe d'Astous, professeur de finance à HEC Montréal, s'est intéressé aux comportements des ménages qui utilisent des prêts à tempérament traditionnels.
Ses travaux montrent, notamment, que certains consommateurs ont tendance à emprunter à répétition.
Plus je m'endette, plus j'ajoute des paiements mensuels, plus j'augmente la probabilité que je ne sois pas capable de faire tous ces paiements-là.
Même si ses recherches ne portent pas directement sur les nouvelles plateformes de paiement différé, elles soulèvent des questions sur l'accumulation de petits engagements financiers. Après tout, c’est logique : plus on accumule de remboursements, plus on risque d’en manquer un.
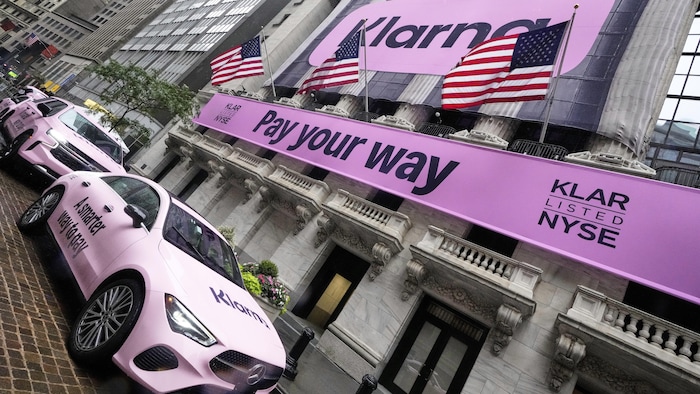
Klarna est l'une des plateformes de paiements différés qui permet de payer de petits achats en plusieurs versements. (Photo d'archives)
Photo : AP / Richard Drew
Les avantages du paiement différé
Il ne faudrait pas non plus conclure que payer en plusieurs versements est nécessairement une mauvaise idée.
Johanne Le Blanc rappelle que certains services ne facturent ni intérêt ni frais d'ouverture de dossier.
Bien utilisé, ça peut être avantageux pour certains consommateurs.
Même constat du côté de Philippe d'Astous. Si le consommateur avait déjà prévu l'achat et qu'il peut le payer en quatre versements sans intérêt, il n'y a pas nécessairement de problème, explique-t-il.
Mais avant de passer à la caisse, il propose quand même de se poser une question importante :
Est-ce que je suis en train d'acheter quelque chose que je n’achèterais pas si je ne pouvais pas le payer en quatre versements?
Même quand il est gratuit et bien utilisé, le crédit ne réduit pas le prix d'un article.
Il permet simplement de le payer plus tard. Un fait à ne pas perdre de vue pendant le magasinage du temps des Fêtes, tout en se souvenant aussi que la modération a bien meilleur goût!






 English (US) ·
 French (CA) ·
 French (FR) ·